
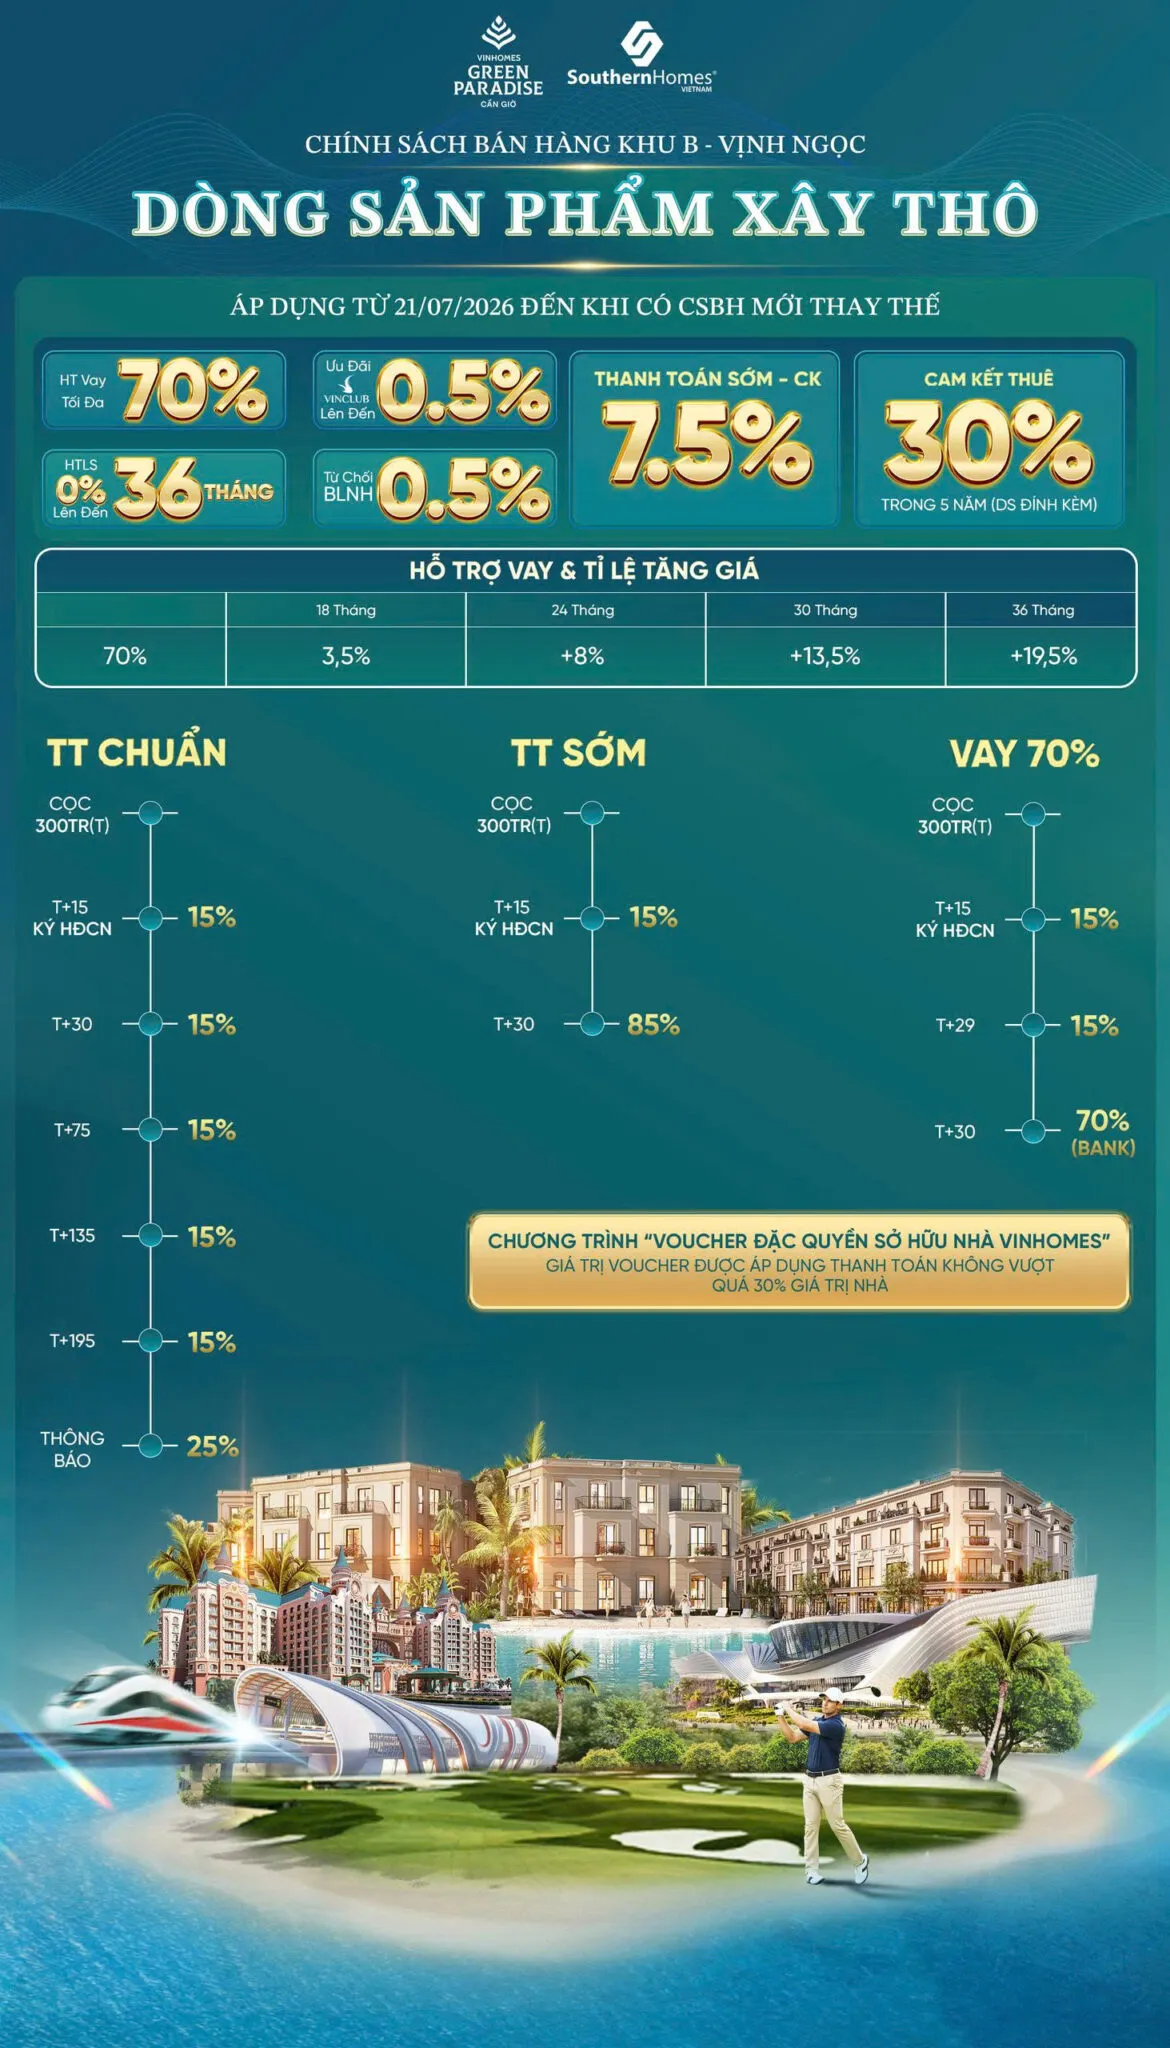
Khi mua bất động sản tại Vinhomes Green Paradise Cần Giờ, người mua cần xem cả giá căn và lịch thanh toán đi kèm. Hai sản phẩm có giá bán gần nhau vẫn có thể tạo ra áp lực tài chính khác nhau nếu một căn yêu cầu đóng tiền sớm, còn căn kia có phương án giãn tiến độ hoặc hỗ trợ lãi suất.
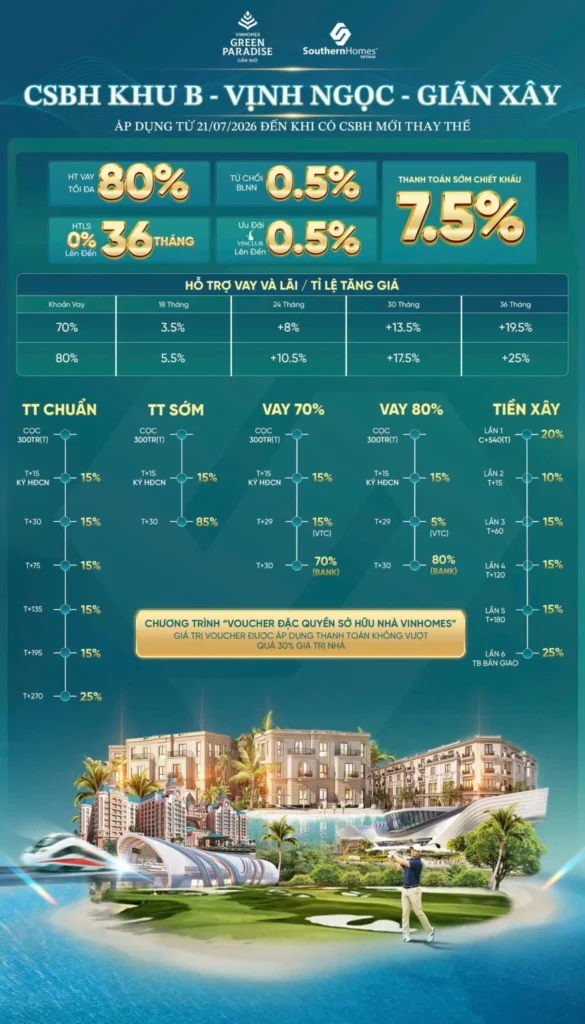
Chính sách bán hàng tại dự án được chia theo quỹ căn, phân khu và hình thức giao dịch. Khách mua trực tiếp từ chủ đầu tư có thể áp dụng điều kiện khác với người nhận chuyển nhượng hợp đồng mua bán từ nhà đầu tư thứ cấp. Sản phẩm xây luôn và sản phẩm thô giãn xây cũng có lịch thanh toán riêng.
Bài viết cập nhật các phương án thanh toán được công bố trên thị trường đến ngày 23/10/2026. Các tỷ lệ ưu đãi dưới đây chỉ dùng để tham khảo; quyền lợi thực tế cần căn cứ vào văn bản chính sách còn hiệu lực, đúng mã căn và loại giao dịch.
1. Tổng quan chính sách thanh toán Vinhomes Green Paradise
Các phương án được giới thiệu trên thị trường gồm thanh toán sớm bằng vốn tự có, thanh toán theo tiến độ, trả tiền trước hạn từng đợt và vay ngân hàng có hỗ trợ lãi suất.
| Phương án | Nội dung chính | Điểm cần cân nhắc |
|---|---|---|
| Thanh toán sớm | Có thể được chiết khấu theo chương trình áp dụng | Cần chuẩn bị nguồn tiền lớn trong thời gian ngắn |
| Thanh toán theo tiến độ chuẩn | Đóng tiền theo các mốc trong hợp đồng | Phải dự trù dòng tiền cho từng đợt |
| Thanh toán trước hạn từng đợt | Có thể được tính chiết khấu theo số tiền và thời gian trả trước | Cần kiểm tra điều kiện trả trọn đợt và số ngày trả trước tối thiểu |
| Vay ngân hàng, hỗ trợ lãi suất | Chủ đầu tư hỗ trợ theo gói và thời hạn quy định | Có thể phát sinh khoản cộng thêm vào giá bán hoặc nghĩa vụ lãi vay sau thời gian hỗ trợ |
| Sản phẩm thô giãn xây | Phần thanh toán liên quan đến đất, thương mại và xây dựng được bố trí theo các mốc riêng | Phải phân biệt nghĩa vụ thanh toán từng phần, không chỉ nhìn vào khoản tiền ban đầu |
Không nên mặc định tất cả sản phẩm đều được chọn mọi phương án trên. Chính sách còn phụ thuộc vào quỹ căn, chủ thể bán, loại hợp đồng và thời điểm ký giao dịch.
2. Chiết khấu khi thanh toán sớm
Thanh toán sớm phù hợp với người có sẵn nguồn vốn và muốn giảm chi phí mua theo điều kiện của chương trình. Tuy nhiên, cần phân biệt chiết khấu tính trên giá gốc với tỷ lệ chiết khấu quy đổi theo thời gian.
Một số thông tin thị trường tháng 10/2026 đề cập mức chiết khấu thanh toán sớm 100% tương đương 13%/năm, áp dụng từ ngày 06/10/2026 cho các giao dịch đáp ứng điều kiện. Cùng nguồn này đề cập mức 11%/năm đối với thanh toán trước hạn từng đợt. Đây là thông tin cần đối chiếu với văn bản chính sách của đúng quỹ căn trước khi áp dụng vào phép tính thực tế.
| Nội dung | Điều cần xác nhận |
|---|---|
| Thanh toán sớm 100% | Thời hạn hoàn tất thanh toán, cơ sở tính chiết khấu và điều kiện không sử dụng vốn vay |
| Thanh toán trước hạn từng đợt | Số ngày trả trước tối thiểu, yêu cầu thanh toán đủ từng đợt và cách tính trên số tiền thực trả sớm |
| Ngày bắt đầu áp dụng | Ngày ký thỏa thuận đặt cọc, ký quỹ hoặc hợp đồng theo quy định của chương trình |
| Khả năng áp dụng hồi tố | Giao dịch đã ký trước ngày ban hành có thuộc diện được hưởng hay không |
| Các ưu đãi đi kèm | Có được cộng dồn với ưu đãi thành viên hoặc chương trình khác hay không |
Chiết khấu tương đương 13%/năm không có nghĩa người mua được giảm cố định 13% tổng giá trị căn. Số tiền được hưởng phụ thuộc vào khoản thanh toán đủ điều kiện và khoảng thời gian trả trước theo quy định.
Trước khi chọn phương án này, người mua nên so sánh số tiền tiết kiệm được với lợi ích của việc giữ lại vốn để kinh doanh, đầu tư hoặc dự phòng các khoản chi khác.
3. Phương án vay ngân hàng và hỗ trợ lãi suất
Vay ngân hàng giúp giảm số vốn tự có cần chuẩn bị ban đầu, nhưng không đồng nghĩa tổng chi phí mua sẽ thấp hơn phương án thanh toán bằng vốn tự có.
Các thông tin bán hàng được công bố trong năm 2026 đề cập hai nhóm phương án vay: hỗ trợ lãi suất 0% trong thời hạn nhất định và phương án lãi suất cố định theo chương trình. Mức vay, thời hạn hỗ trợ và khoản cộng thêm vào giá có thể khác nhau theo quỹ căn.
Phương án hỗ trợ lãi suất 0%
Với phương án này, khách hàng được hỗ trợ lãi suất trong thời hạn ghi trong chính sách, đổi lại giá bán có thể được điều chỉnh tăng theo tỷ lệ tương ứng với gói vay đã chọn.
Một số bảng chính sách được công bố trước đó nêu các kỳ hỗ trợ 18, 24, 30 và 36 tháng. Tỷ lệ cộng thêm vào giá không giống nhau giữa các kỳ hạn và có thể thay đổi khi chính sách mới được ban hành.
| Nội dung | Người mua cần kiểm tra |
|---|---|
| Tỷ lệ vay tối đa | Tính trên giá trị nào: giá trị bất động sản, giá trị đất và thương mại hay tổng giá trị gồm VAT |
| Thời hạn hỗ trợ | Ngày bắt đầu và kết thúc hỗ trợ lãi suất |
| Khoản cộng thêm vào giá | Tỷ lệ áp dụng cho đúng kỳ hạn vay và quỹ căn |
| Điều kiện giải ngân | Hồ sơ thu nhập, tài sản bảo đảm và điều kiện của ngân hàng |
| Trả nợ gốc | Thời gian ân hạn và lịch trả gốc sau đó |
| Sau thời gian hỗ trợ | Lãi suất, biên độ và phí theo thỏa thuận tín dụng |
Người mua nên yêu cầu ngân hàng hoặc đơn vị bán hàng lập bảng dòng tiền cho toàn bộ thời gian vay. Cần tính cả khoản trả gốc, lãi sau thời gian hỗ trợ và các chi phí liên quan, thay vì chỉ nhìn vào mức lãi suất 0% được quảng bá.
Phương án lãi suất cố định
Với phương án lãi suất cố định theo chương trình, người mua cần xem rõ mức lãi suất áp dụng trong từng giai đoạn và thời hạn được bảo đảm. “Lãi suất cố định” trong một khoảng thời gian không có nghĩa lãi suất sẽ giữ nguyên trong toàn bộ thời gian vay.
Sau thời hạn ưu đãi, khoản vay có thể chuyển sang mức lãi suất theo thỏa thuận tín dụng với ngân hàng. Vì vậy, hãy yêu cầu làm rõ công thức tính lãi sau ưu đãi, chu kỳ điều chỉnh và cách tính khoản trả hằng tháng.
4. Tiến độ thanh toán: Xây luôn và thô giãn xây
Hai hình thức sản phẩm này có cách bố trí dòng tiền khác nhau. Người mua cần đọc lịch thanh toán của đúng quỹ căn, không dùng tiến độ của một phân khu để suy ra nghĩa vụ của căn thuộc phân khu khác.
Sản phẩm xây luôn
Với sản phẩm xây luôn, các đợt thanh toán được bố trí theo tiến độ trong chính sách bán hàng và hợp đồng. Tổng thời gian thanh toán được một số trang giới thiệu dự án nêu trong khoảng 450–720 ngày, tùy khu và phương án áp dụng.
Khoảng thời gian này chỉ mang tính tham khảo. Lịch đóng tiền thực tế phải được xác định từ văn bản áp dụng cho mã căn, bao gồm các mốc đặt cọc, ký hợp đồng, thanh toán theo tiến độ và khoản phải trả khi bàn giao hoặc đến hạn theo hợp đồng.
Sản phẩm thô giãn xây
Sản phẩm thô giãn xây có thể tách phần giá trị quyền sử dụng đất và thương mại khỏi phần giá trị xây dựng. Theo thông tin giới thiệu dự án, phần đất và thương mại được thanh toán trong khoảng 270 ngày; phần xây dựng bắt đầu thanh toán sau khoảng 540 ngày và được chia thành các đợt tiếp theo tùy khu.
Cần kiểm tra kỹ cách tính các mốc thời gian, bởi ngày bắt đầu tính có thể được quy định trong chính sách hoặc hợp đồng. Người mua cũng cần biết phần nghĩa vụ nào đã đến hạn, phần nào được giãn và thời điểm phải thanh toán đầy đủ.
Giãn xây không có nghĩa người mua được miễn khoản tiền xây dựng. Đây là phương án phân bổ dòng tiền theo thời gian, vì vậy cần dự trù nguồn tiền cho các đợt thanh toán về sau.
5. Ưu đãi VinClub và các chương trình bổ sung
Một số chương trình bán hàng có ưu đãi dành cho thành viên VinClub hoặc khách hàng đáp ứng điều kiện riêng. Mức ưu đãi có thể khác nhau theo hạng thành viên, thời gian triển khai và kênh giao dịch.
Trước khi tính khoản giảm trừ, người mua cần xác nhận:
- Chương trình còn hiệu lực tại ngày ký giao dịch hay không.
- Mức ưu đãi áp dụng cho hạng thành viên cụ thể.
- Có được cộng dồn với chiết khấu thanh toán sớm hoặc chương trình khác không.
- Ưu đãi tính trên giá trị nào và được trừ vào thời điểm nào.
- Có yêu cầu đăng ký qua kênh giao dịch hoặc hoàn tất thủ tục trước một thời hạn nhất định không.
Không nên cộng tất cả tỷ lệ ưu đãi được quảng bá để tự tính giá cuối cùng. Một số chương trình yêu cầu khách hàng lựa chọn một trong các chính sách, thay vì được hưởng đồng thời.
6. Cách chọn phương án thanh toán phù hợp
Không có phương án tốt nhất cho mọi người mua. Cần so sánh tổng chi phí và số tiền phải chuẩn bị ở từng thời điểm.
| Tình hình tài chính | Phương án nên xem xét | Điều cần tính trước |
|---|---|---|
| Có đủ vốn và vẫn giữ được khoản dự phòng | Thanh toán sớm | Chiết khấu thực nhận và số vốn còn lại sau giao dịch |
| Có nguồn thu ổn định, muốn chia dòng tiền | Thanh toán theo tiến độ | Các đợt đóng tiền và khoản phải trả khi bàn giao |
| Muốn vay ngân hàng | Hỗ trợ lãi suất hoặc lãi suất cố định | Tổng chi phí vay, lịch trả gốc và lãi sau ưu đãi |
| Muốn giảm áp lực vốn trong giai đoạn đầu | Sản phẩm thô giãn xây | Nghĩa vụ thanh toán phần xây dựng và thời điểm phát sinh |
| Đang cân nhắc giữa nhiều quỹ căn | So sánh từng phương án trên cùng một căn hoặc nhóm căn tương đương | Giá cuối cùng, chiết khấu, khoản cộng thêm và chi phí phát sinh |
Khi so sánh hai phương án, hãy sử dụng cùng một căn hoặc cùng một nhóm sản phẩm. Nếu giá gốc, thời điểm thanh toán và cơ sở tính VAT khác nhau, kết quả so sánh có thể không phản ánh đúng chi phí thực tế.
7. Hồ sơ cần có trước khi ký
Trước khi đặt cọc hoặc ký hợp đồng, người mua nên yêu cầu các tài liệu sau:
- Văn bản chính sách bán hàng còn hiệu lực, có ngày áp dụng và phạm vi áp dụng.
- Bảng giá của đúng mã căn, ghi rõ giá gốc, ưu đãi và tổng giá sau điều chỉnh.
- Lịch thanh toán chi tiết, bao gồm số tiền hoặc tỷ lệ của từng đợt.
- Bảng tính phương án vay, khoản cộng thêm vào giá và điều kiện hỗ trợ lãi suất.
- Thỏa thuận đặt cọc, ký quỹ hoặc hợp đồng tương ứng với hình thức giao dịch.
- Điều kiện áp dụng và khả năng cộng dồn các chương trình ưu đãi.
Nếu mua qua chuyển nhượng hợp đồng mua bán, cần kiểm tra thêm nghĩa vụ tài chính còn lại, điều kiện chuyển nhượng và các khoản phải thanh toán theo hợp đồng hiện hữu. Chính sách áp dụng cho khách mua trực tiếp không mặc nhiên áp dụng cho giao dịch thứ cấp.
Người mua cũng nên xem bài giá bán Vinhomes Green Paradise để đối chiếu tổng giá, bài pháp lý Vinhomes Green Paradise Cần Giờ để kiểm tra hồ sơ, và bài tổng chi phí mua Vinhomes Green Paradise để dự trù các khoản ngoài giá bán.
Chính sách thanh toán Vinhomes Green Paradise Cần Giờ có nhiều phương án, nhưng quyền lợi cụ thể phụ thuộc vào quỹ căn, loại sản phẩm, hình thức giao dịch và thời điểm ký. Người mua không nên chọn chỉ dựa trên tỷ lệ chiết khấu hoặc lời giới thiệu về lãi suất 0%.
Trước khi quyết định, hãy đặt lịch thanh toán, tổng giá sau ưu đãi, khoản cộng thêm của gói vay và nghĩa vụ tài chính sau thời gian hỗ trợ vào cùng một bảng tính. Sau đó đối chiếu các con số với văn bản chính sách còn hiệu lực và hợp đồng của đúng sản phẩm.
Một phương án phù hợp là phương án người mua có thể thực hiện đầy đủ các nghĩa vụ đến hạn mà vẫn giữ được khoản dự phòng cho sinh hoạt, kinh doanh và những chi phí phát sinh.